お問い合わせ
投稿日:2026年11月04日
GX

GX-ETS負担は単価だけでは測れない - 2027年度予算への備え

GX-ETS(排出量取引制度)の負担は、排出枠の単価だけで判断できるものではない。必要な調達量は業種や、業種内での生産量当たりの排出原単位で大きく変わり、費用の総額は排出規模と価格にも左右される。ライズ・コンサルティング・グループ(以下、ライズ) の条件付き試算では、分析対象154法人の排出枠購入費は中央ケースで2030年度分が2026年度分の約5.6倍となった。自社の原単位と生産計画で無償割当との差を見積もり、購入・売却・繰越を年度別に管理する数字を2027年度予算に置くことがスタートラインとなる。

目次

 ※本稿は2026年10月21日時点の公表情報に基づく。 

1. 2026年度分は割当が2027年度に - 最初の判断は2027年度予算

2026年度分に限り、目標の届出と排出枠の割当は2027年度に行う特例がある。直近の判断は2027年度予算の編成であり、ここに排出枠の費用を置けるかが最初のポイントとなる。

経済産業省の制度設計資料によれば、対象は直接CO2排出が3カ年度平均で10万t以上の事業者で、300〜400社程度、国内の温室効果ガス排出の6割近くをカバーする見込みである(購入電力に伴う排出は対象外)。2027年度以降は、9月30日までに目標を届け出て11月末に割当を受け、翌年度の1月31日時点で排出実績量と同量の排出枠を保有する。

割当は業種別のベンチマーク(BM)か、過去実績に基づくグランドファザリング(GF)で決まる。本稿で扱う製造業等のBMは業種内の上位50%(中央値)の水準を起点に2026年度から引き下げられ、2030年度に上位32.5%の水準となる。ただし制度開始当初の5年間に限り、上位と中位の差が大きい業種では、GFとの削減率の差を抑えるため、2030年度の水準を中央値の0.915倍(GFの年1.7%の5年分に相当)にとどめる。GFにはエネルギー起源で年1.7%(原材料起源・副生燃料起源は年0.3%)の削減が乗る。

価格は参考上限取引価格(2026年度4,300円/t)と調整基準取引価格(同1,700円/t)が示され、以降は年3%+物価上昇率で引き上げる方針が示されている。参考上限取引価格は、負担額の上限を保証するものではない点に留意が必要である。排出枠が不足したときにこの価格を支払うことで保有したとみなす「みなし保有措置」には発動要件があり、価格要件・数量要件などの細目は年末頃を目途に取りまとめられる予定である。取引市場は2027年度秋頃に開設予定である。 

2. 過不足率は、引き下げ幅より「業種内の排出原単位」で変わる

BMは中央値を起点に初年度から引き下げられるため、中央値並みの事業者でも初年度から不足となる。同じ業種でも排出原単位が低い側は余剰、高い側は大きな不足となり、自社が業種内のどこにいるかを知ることがカギとなる。

本稿において、「不足」は排出実績量が無償割当量を上回る分(排出枠の購入やクレジットで埋める量)、「余剰」は排出実績量が無償割当量を下回る分(売却・繰越できる量)を指し、削減努力の大小そのものを表さない点に留意が必要である。

中央値並みなら、初年度の不足は直接排出の0.3〜1.7%程度にとどまる。差を生むのは業種内の位置である。経済産業省が産業構造審議会の排出量取引制度小委員会に示した業種内分布(暫定値)をもとに原単位が高い側に置くと、電炉特殊鋼・有機化学・洋紙は初年度から約12〜13%の不足となる。セメントやゴムは業種内の差が小さく、高い側でも2%前後である。逆に2030年度の水準並みの低い側なら、引き下げ幅の大きい洋紙・板紙・ソーダ・石油精製などは初年度に約7%の余剰となり、売り手に回る(図1)。

費用は不足の正の部分に価格を掛けて見積もり、余剰は差し引かずに売却として別に扱う。 
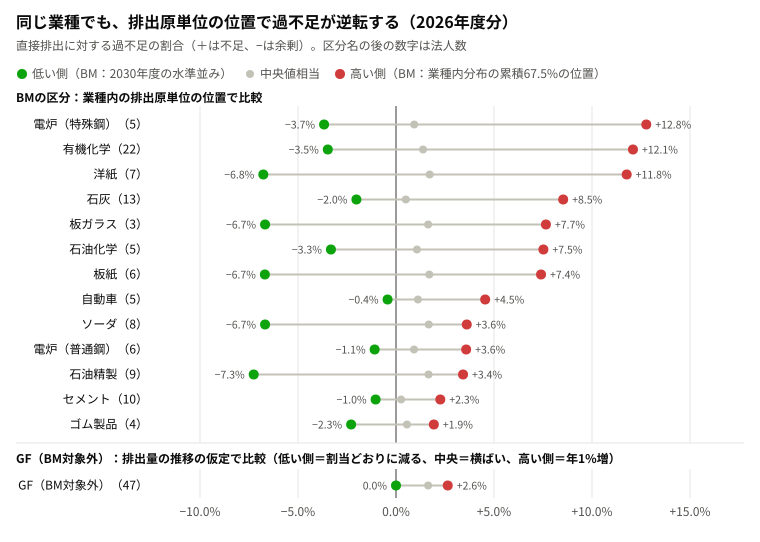
図1:業種内の位置(BM)と排出の推移(GF)による過不足の幅(2026年度分)

ライズ試算(Illustrative)。条件は下記注釈のとおり

注釈:

分析対象は、地球温暖化対策の推進に関する法律(温対法)の2023年度の公表データで簡易試算が可能な制度対象候補154法人(収録557法人から除外371法人・保留32法人を除いた数。法定の対象の確定数ではない)。直接排出に対する過不足の割合(+不足、−余剰)を区分ごとの合計で計算し、3法人未満の区分は除いた。BMの区分は業種内の排出原単位の位置で比べた(中央値相当、低い側=2030年度の目指すべき水準並み、高い側=暫定の業種内分布で累積67.5%の位置に換算した値で、実在法人の現在の位置ではない)。GFは排出量の推移の仮定で比べた(低い側=割当どおりに減る、中央=横ばい、高い側=年1%増)。低い側の余剰は年々縮み、2030年度にゼロとなる。2023年度の値を基準期間と将来排出の代理とし、追加割当・クレジット・自社輸送・副生燃料の別扱いは未反映。全国の対象法人の代表分布ではなく、発生確率を表すものでもない。ライズ試算(Illustrative:条件を置いた例示の試算)。出所:実施指針、排出量取引制度小委員会 第6回 資料4、温対法の集計結果

3. 排出枠は「調達し、余れば売る資産」 - 電化は割当の式と電力に左右される

不足は排出枠・適格クレジット・削減投資・電化で埋め、余剰は売るか繰り越す。ただし適格クレジットで必要量を安価に確保できるとは限らず、電化の年間収支は排出枠の価格より、熱の温度帯・電力の調達条件・割当の式に左右される。排出枠をエネルギー調達戦略の一部として扱うことが必要となる。

適格クレジット(J-クレジット・JCM〈二国間クレジット制度〉)は、その年度の排出の10%まで差し引ける。中央ケースでは全法人の不足がこの範囲に収まるが、全法人を高い側に置いた2030年度分では113法人が上限を超える。量と価格も読みにくい。J-クレジットの累計認証量は、2024年度末から2026年3月までの約1年で約200万t増えたにとどまり、154法人の2030年度分の不足(中央ケース約636万t)の3分の1程度である。JPX(日本取引所グループ)の市場では、再エネ(電力)由来が8〜10月の約定例で4,550〜4,900円/tと、参考上限取引価格を上回った。在庫やJCMまでは確認していないが、必要量を安価に確保できるとは限らず、逆に余剰を持つ側には売る選択肢の価値が高まりうる。

都市ガスボイラの熱を電化して直接排出を1万t減らしても、割当量が変わらない場合の炭素価格換算額は年0.2〜0.5億円にとどまる。年間エネルギー費は電気ボイラで4.9〜7.1億円増え、ヒートポンプ(COP〈投入電力の何倍の熱を出せるか〉2.5〜3.5)が使える低温の熱でも−1.3〜+0.8億円である(表1)。割当に直接排出割合(直接排出÷〈直接排出+購入電力・熱の排出〉)を掛ける洋紙・ソーダ・石油精製・セメントなどの工程では、電化で翌年度から割当も減る。生産量と既存の間接排出を一定とし、比較年度のBMと同水準の原単位を置いた例では、過不足の改善はヒートポンプで0.1〜0.3万tにとどまり、電気ボイラではかえって不足が約0.8万t増える。

発電部門も2026年度から対象で、2033年度から有償オークションが段階的に導入される予定である。全国平均の排出係数に2033年度の仮定価格を掛けた炭素価格相当額は1kWhあたり0.9〜2.2円で、料金の上昇幅の予測ではないが、調達条件を見直す目安になる。対象かを公表データで判定できない127法人(別の集計)では購入電力・熱の排出の合計が直接排出の合計の1.73倍あり、電力の調達条件も論点となる。 
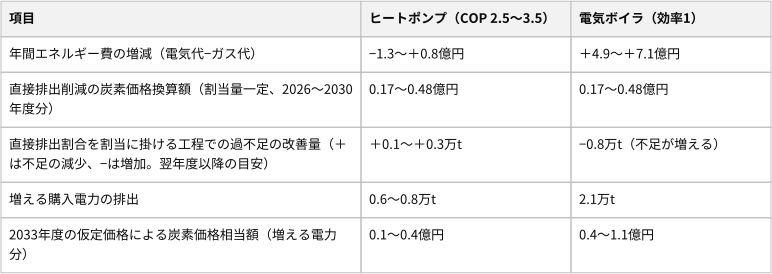
表1:電化に伴う年間エネルギー費などの比較(都市ガスボイラの熱を電化し、対象工程の直接排出を1万t-CO2減らす場合)

注釈:

年間の比較で、設備投資・保守・受電設備の増強費は含まない。幅は効率と電力・ガス単価の組合せによる。炭素価格換算額は、割当量が電化の前後で変わらない場合の額。過不足の改善量は、直接排出割合を割当に掛ける業種(実施指針 別表第1)の同一BM区分の工程について、生産量と既存の間接排出を一定とし、比較年度のBMと同水準の原単位、直接排出40万t・直接排出割合8割を置いた例で、電化の有無を同じ年度のBMで比べた(割当に前年度の割合を使うため翌年度以降に効く)。炭素価格相当額は、増える電力分の炭素コストが全額追加で転嫁される場合の目安(既存の転嫁、有償オークションの割合、電源構成、契約条件は反映しない)。ヒートポンプが使えるのは温水・低圧蒸気など低温の熱に限られる。ライズ試算(Illustrative)。出所:電力・ガス取引監視等委員会、環境省、資源エネルギー庁、総合エネルギー統計、実施指針


第3章の本文の数字:クレジットの上限は、法人ごとに同じ年度・同じシナリオのクレジット調整前の排出×10%(実施指針 第12条第1項第3号)。113法人は、全法人を同時に高い側に置いた場合の数(BMの法人68・GFの法人45)。制度対象者が自ら創出したJ-クレジットを他者に移転すると、森林・バイオ炭由来を除き、その量が自らの排出実績量に加算される(同第2号)。J-クレジットの増加は、データ集(2026年5月)の累計認証量の推移で、2024年度末の1,208万tから第68回認証委員会(結果は2026年3月3日付)終了時点の1,405万tまでの差(移行プロジェクトを含む)。JPXの価格は2026年8月21日・9月10日・10月2日の約定値段(売買高は1日170〜1,500t)。1.73倍は127法人(別の集計)の排出量の比で、負担の大小を示すものではない。ライズ試算(Illustrative)。

4. 中央ケースでも購入費は年々増える - 費用は単年度でなく推移で見る

本試算の中央ケースでは、154法人の購入費は年度を追って増え、2030年度分は2026年度分の約5.6倍となった。不足量の拡大に価格の上昇(年3%と仮定)が重なるためで、費用は単年度ではなく2030年度分までの推移で捉えることがポイントとなる。

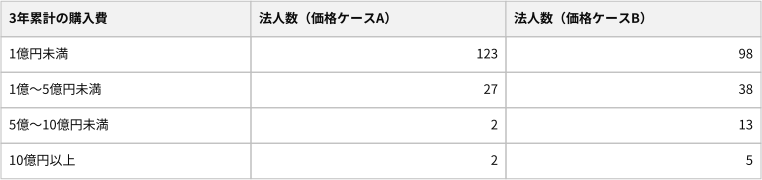
2023年度の排出量を基準期間および将来の排出量の代替値とし、業種中央値相当の原単位と排出横ばいなどを置いた。この条件で154法人の購入費は、価格ケースA(調整基準取引価格)〜B(参考上限取引価格)で、2026年度分の21.6億〜54.7億円から2030年度分は121.7億〜307.7億円に増える(図2)。不足量が約5倍に広がり、価格を年3%で延ばしたためで、各社の将来負担の予測ではない。3年累計(2026〜2028年度分)は135億〜342億円で、10億円以上は2〜5法人である(表2)。

購入時点は保有期限の年度(2026年度分なら2027年度)と置いた。 
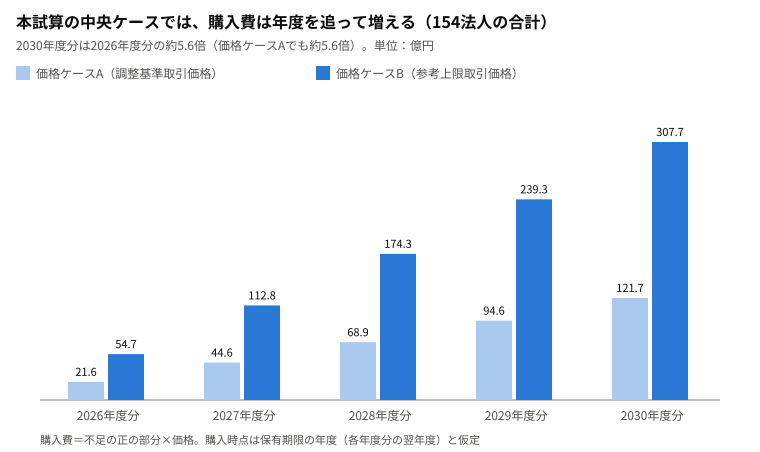
図2:排出枠購入費の年度推移(分析対象154法人の合計、中央ケース)

 ライズ試算(Illustrative)。条件は表2の下記注釈のとおり 

表2:中期経営計画の期間(2026〜2028年度分)の排出枠購入費(3年累計、中央ケース)


注釈:

図2・表2共通:分析対象(154法人)と、2023年度の値を基準期間と将来排出の代理とする点は図1と同じ。中央ケース(業種中央値相当の原単位、GFは排出横ばい)で、価格ケースA=調整基準取引価格1,700円・B=参考上限取引価格4,300円(2027年度以降は年3%で延ばし、物価上昇分は含めない)。購入費=不足の正の部分×価格(余剰と相殺しない)。購入は保有期限の属する年度と仮定(2026〜2028年度分は2027〜2029年度の支出)。追加割当・クレジット・自社輸送・副生燃料の別扱いは未反映。全国の対象法人の代表分布ではなく、各社の将来負担の予測でもない。ライズ試算(Illustrative)。出所:実施指針、排出量取引制度小委員会の意見(2025年12月19日)・第6回 資料4・第7回 資料3、温対法の集計結果

5. 最初の打ち手は「自社の過不足」の推定 - 割当を待たずに予算と調達を決める

2027年度予算の編成も、2026年度分に適格クレジットを使う場合の期限(2027年6月30日)も、割当(同年11月末の予定)より先に来る。自社の原単位と生産計画で過不足を推定し、割当を待たずに予算と調達の方針を決めておくことがカギとなる。

最初の作業は、本試算を自社の原単位と生産計画で計算し直すことである。BMの区分ごとに2023〜2025年度の生産量と排出量(直接排出割合を掛ける業種は購入電力・熱を含む)をそろえ、告示の2026〜2030年度の水準と比べる。たとえば生産量がこの3年度並みで、原単位が2026年度の水準を1割上回れば、BMの部分で初年度から直接排出の約9%が不足する。不足1万tあたりの費用は、2026年度分で0.17億〜0.43億円(価格ケースA〜B)となる。

打ち手は、買い手か売り手かで分かれる。高い側では、業種によって初年度から不足が排出の10%を超え(図1)、適格クレジットで埋められる範囲を上回る。不足側は購入予算を確保したうえで、削減投資をエネルギー費の増減まで含めて比べ、採算の合うものから前倒しする。中央値並みでも不足は年々積み上がる(第4章)ため、中期経営計画(中計)には2030年度分までの推移を置く。余剰側は、水準の引き下げで余剰が年々縮む。繰越(バンキング)は可能とされている。ただし、価格が参考上限取引価格に張り付くことを防ぐ抑制措置が検討されている。売却益を中計に固定額として計上せず、売却と繰越の判断基準(売る価格の目安など)を予算の段階で決めておくことが必要だろう。

投資の評価軸も見直しが必要である。たとえば電化の稟議で、減らした直接排出に排出枠の価格を掛けた額だけを便益に置いていないか。割当の式によっては、電気ボイラでかえって不足が増える(第3章)。

推定は割当で確定した量に置き換わるため、予算は一定の幅を持たせて設定し、節目ごとに更新する(表3)。そのために、環境・製造、調達・財務・経理、経営企画の各部門が一つの「過不足表」を共有し、更新の責任者を決めておくことが必要となる。 
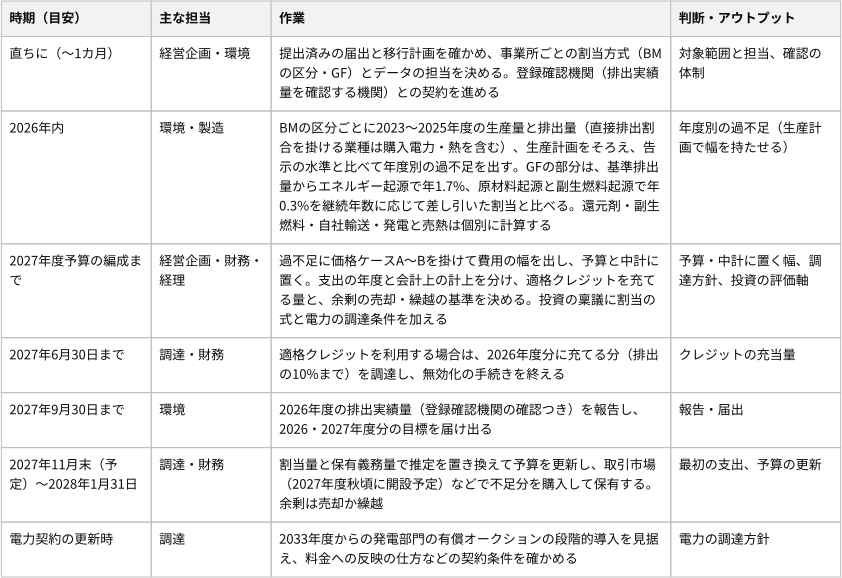
表3:2027年度予算と2026年度分の保有期限に向けた作業(例)


注釈:

3月決算の企業を想定した例で、時期と担当は企業により異なる。2026年度分の届出(2027年9月30日まで)と割当(同年11月末の予定)は経済産業省のセットアップマニュアル4.2、排出実績量の報告と保有の期限はリーフレット、適格クレジットを充てる期限は実施指針 第12条第1項第3号、取引市場の開設は排出量取引制度小委員会 第8回 資料3(2026年8月26日)、有償オークションは経済産業省資料(2026年1月14日)による。2026年度分の基準活動量は、既存の工場等で原則2023〜2025年度の平均。2027年度以降は前年度の値を原則として引き継ぎ、直近2年度の平均活動量が前年度の基準活動量から7.5%以上増減した場合などに見直す(実施指針 別表第1 備考④)。

参考文献:

• 「排出量取引制度」リーフレット、2026年度版(2026年10月20日閲覧)、経済産業省

https://www.meti.go.jp/policy/energy_environment/global_warming/ets_leaflet.pdf

• 「排出量取引制度 手続の全体像(セットアップマニュアル)」、2026年6月1日改訂、経済産業省

https://www.meti.go.jp/policy/energy_environment/global_warming/ets_setup.pdf

• 「2026年度より開始する排出量取引制度について」、2026年1月14日、経済産業省GXグループ環境経済室

https://jcmfs.meti.go.jp/assets/file/20260123/Session3.01.pdf

• 「脱炭素成長型投資事業者排出枠の割当ての実施に関する指針」(経済産業省告示第29号。第12条・別表第1〜第3)、2026年3月30日、経済産業省

https://www.meti.go.jp/policy/energy_environment/global_warming/jisshishishin.pdf

• 「産業構造審議会 排出量取引制度小委員会 中間整理(案)〜排出枠の割当ての実施指針等に関する事項〜」(排出量取引制度小委員会 第6回 資料3)、2025年12月9日、経済産業省

https://www.meti.go.jp/shingikai/sankoshin/sangyo_gijutsu/emissions_trading/pdf/006_03_00.pdf

• 「各業種のベンチマーク指標(案)」(排出量取引制度小委員会 第6回 資料4、数値は暫定値)、2025年12月9日、経済産業省

https://www.meti.go.jp/shingikai/sankoshin/sangyo_gijutsu/emissions_trading/006.html

• 「令和8年度の参考上限取引価格及び調整基準取引価格に関する意見」、2025年12月19日、産業構造審議会 排出量取引制度小委員会

https://www.meti.go.jp/shingikai/sankoshin/sangyo_gijutsu/emissions_trading/pdf/20251219_2.pdf

• 「排出量取引制度における上下限価格の水準(案)」(排出量取引制度小委員会 第7回 資料3)、2025年12月19日、経済産業省GXグループ

https://www.meti.go.jp/shingikai/sankoshin/sangyo_gijutsu/emissions_trading/pdf/007_03_00.pdf

• 「排出枠取引市場の詳細設計の検討」(排出量取引制度小委員会 第8回 資料3)、2026年8月26日、経済産業省GXグループ

https://www.meti.go.jp/shingikai/sankoshin/sangyo_gijutsu/emissions_trading/pdf/008_03_00.pdf

• 「上下限価格に係る措置について」(排出量取引制度小委員会 第9回 資料3)、2026年9月25日、経済産業省GXグループ環境経済室

https://www.meti.go.jp/shingikai/sankoshin/sangyo_gijutsu/emissions_trading/pdf/009_03_00.pdf

• 「令和5年度温室効果ガス排出量の集計結果」、2025年11月20日、環境省・経済産業省

https://www.env.go.jp/press/110542_00009.html

• 「総合エネルギー統計 2023年度 エネルギーバランス表」(炭素単位表)、2023年度版(2026年10月20日閲覧)、資源エネルギー庁

https://www.enecho.meti.go.jp/statistics/total_energy/xls/stte_2023.xlsx

• 「J-クレジット制度について(データ集)」(累計認証量の推移)、2026年5月、J-クレジット制度事務局

https://japancredit.go.jp/data/pdf/credit_002.pdf

• 「第68回 J-クレジット制度認証委員会の結果について」、2026年3月3日、J-クレジット制度事務局

https://japancredit.go.jp/authentication_committee/data/summary_68.pdf

• 「カーボン・クレジット市場 日報」、2026年8月21日・9月10日・10月2日、日本取引所グループ

https://www.jpx.co.jp/equities/carbon-credit/daily/t13vrt000001uojb-att/20260821_cc_quotations.pdf・https://www.jpx.co.jp/equities/carbon-credit/daily/t13vrt000001y3u8-att/20260910_cc_quotations.pdf・https://www.jpx.co.jp/equities/carbon-credit/daily/t13vrt0000026ihm-att/20261002_cc_quotations.pdf

• 「電力取引の状況」、2026年3月分・6月分・7月分、電力・ガス取引監視等委員会

https://www.egc.meti.go.jp/info/business/report/results.html

• 「ガス取引の状況」、2026年3月分・6月分、電力・ガス取引監視等委員会

https://www.egc.meti.go.jp/info/business/gas_report/gas-results.html

• 「(別紙)調整電力量の算出に用いる固定価格買取制度による買取電力量等について」(全国平均係数)、2026年5月、資源エネルギー庁

https://www.enecho.meti.go.jp/category/electricity_and_gas/electric/gwc/260525bessi.pdf

• 「GHG排出削減対策ガイドライン:高効率ヒートポンプの導入」、2026年10月20日閲覧、環境省

https://www.env.go.jp/earth/ondanka/gel/ghg-guideline/measures/pdf/01_58.pdf

×

この記事の執筆者

関連コンテンツ

投稿日:
2026/11/04
GX
GX-ETS負担は単価だけでは測れない - 2027年度予算への備え
GX-ETS(排出量取引制度)の負担は、排出枠の単価だけで判断できるものではない...
投稿日:
2026/10/28
SCM 製造業 AI 業務改革・BPR
製造業のAI投資をどう判断するか ―工数削減だけでは見えない価値―
AIによって削減できる業務時間を算出し、人件費に換算する。それを投資額と比較し、...
投稿日:
2026/10/26
GX
豪州最高裁の石炭判決 - 日本の燃料・電力調達に何を問うか
豪州最高裁は2026年10月7日、ニューサウスウェールズ(NSW)州の炭鉱拡張の...
投稿日:
2026/08/03
SCM 製造業 AI 業務改革・BPR
AI時代の物流改革の本質 ― 物流制約を織り込んだSCMオペレーティングモデルへ ―
生成AIやAIエージェントの活用が進む中、多くの企業では「AIを導入すること」が...
投稿日:
2026/07/06
GX
EUのCRCFが実装段階へ - 恒久的除去3手法で認証申請始動
EUの炭素除去・カーボンファーミング認証枠組み(CRCF)は、DACCS、Bio...
投稿日:
2026/07/06
GX
EU理事会、CBAM強化案の交渉方針で合意 - 川下製品拡大は何をどう変えるか
EU理事会は、CBAMの対象を2028年から鉄鋼・アルミニウムを多く使う一部川下...
投稿日:
2026/07/06
GX
EU ETS2価格安定化策で暫定合意 - 実装確度向上も価格上限は保証されず
EUは、建物・道路輸送等を対象とする新制度ETS2について、2028年の本格稼働...
投稿日:
2026/06/19
GX
「節電要請なし」をどう読むか - 電力需給対策と企業に求められる電力戦略
経済産業省は2026年5月20日、2026年度夏季の電力需給対策を取りまとめた。...
投稿日:
2026/06/19
GX
経済産業政策新機軸部会第5次中間整理を読み解く視点
本稿は、経済産業省「経済産業政策新機軸部会第5次中間整理」を、個別制度ではなくG...
投稿日:
2026/06/01
SCM 製造業 AI 業務改革・BPR
製造業オペレーティングモデルの再構築。人とAIが、ともに動く
生成AIの登場以降、企業におけるAI活用は急速に広がっている。文章作成、議事録作...
インサイト一覧TOPへ